청년도약계좌 가입 조건과 정부 기여금 받는 방법 총정리
이제 드디어 자립을 준비하고 계신가요? 그러면 나라에서 도움을 드리는 제도가 있어요. 잘 알아보시고 신청해 보세요.
월 70만원씩 5년을 넣으면 원금만 4,200만원인데, 소득 기준에 걸려 가입이 막히는 경우가 있어요. 같은 70만원을 넣어도 소득 구간에 따라 정부가 얹어주는 기여금이 달라져요. 내 나이와 소득으로 어디까지 받을 수 있는지가 가장 궁금하실 거예요.
내 나이와 소득으로 가입할 수 있을까?
월 70만원 넣을 계좌를 지금 새로 만들 수 있을까요? 아쉽게도 청년도약계좌 신규 가입은 2025년 12월 31일에 끝났어요. 그래서 아래 조건은 이미 가입한 분이 내 자격을 점검하는 기준이에요.
- 청년 나이 요건은 가입 약관의 연령 범위와 내 생년을 맞춰 봐요.
- 개인소득은 총급여 7,500만원 이하가 상한이에요. 6,000만원 이하면 기여금과 비과세를 받고, 6,000만~7,500만원이면 비과세만 받아요.
- 가구소득 기준은 숫자를 외우기보다 약관의 가구원 수와 소득 항목이 내 상황과 맞는지 보는 게 빨라요.
- 청년미래적금(2026년 6월 신설, 만기 3년, 기여금 비율이 더 높아요)은 중복 가입이 안 돼요. 갈아타기도 2026년 6월 최초 가입 기간에만 허용돼서 지금은 길이 닫혔어요.
저라면 은행 앱에서 가입 약관부터 열어요. 나이와 가구소득 항목을 내 상황 옆에 놓고 보면 금방 끝나요.
소득 구간에 따라 기여금이 이렇게 달라져요
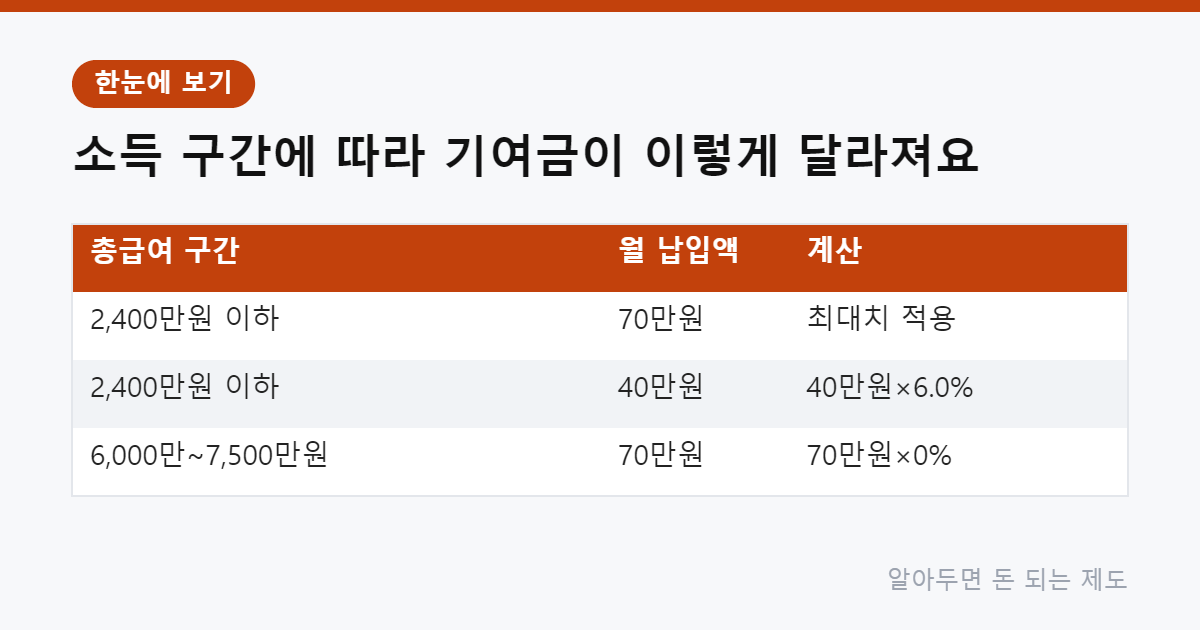
같은 70만원을 넣어도 총급여가 올라가면 받는 기여금은 줄어요. 기여금은 납입액×매칭률로 계산하고, 소득 구간이 높을수록 매칭률이 낮아져요. 솔직히 월 3만원대라 작아 보여도 5년을 채우면 무시하기 어려운 돈이에요. 금액은 모두 2026년 기준 월 단위예요.
| 총급여 구간 | 월 납입액 | 계산 | 월 기여금 |
|---|---|---|---|
| 2,400만원 이하 | 70만원 | 최대치 적용 | 최대 3.3만원 |
| 2,400만원 이하 | 40만원 | 40만원×6.0% | 2.4만원 |
| 6,000만~7,500만원 | 70만원 | 70만원×0% | 0원 (이자소득 비과세만) |
- 기여금 대상은 총급여 6,000만원 이하까지예요.
- 총급여 4,800만원 이하라면 70만원을 못 채워도 기여금을 받아요. 다만 납입액이 줄면 기여금도 줄어요(40만원이면 2.4만원이죠).
- 2,400만원 초과~6,000만원 이하 구간은 매칭률이 구간마다 달라요. 은행 상담원에게 "내 총급여 구간의 매칭률과 납입액별 기여금이 얼마인가요?"라고 물은 뒤 납입액×매칭률로 직접 곱해 보세요.
- 6,000만원을 넘으면 기여금이 0원이라, 이 구간은 비과세 혜택만 보고 판단해야 해요.
월 70만원 넣으면 5년 뒤 얼마 받는지 계산해 봐요
월 70만원을 끝까지 넣으면 원금만 4,200만원이에요. 여기에 기여금과 이자가 따로 붙으니, 세 가지를 나눠서 더해야 만기 금액이 보여요. 계산은 2026년 기준, 총급여 2,400만원 이하 구간의 기여금 월 3.3만원으로 잡았어요.
| 항목 | 계산식 | 60개월 합계 |
|---|---|---|
| 원금 | 70만원 × 60개월 | 4,200만원 |
| 정부기여금 | 3.3만원 × 60개월 | 198만원 |
| 원금+기여금 | 4,200만원 + 198만원 | 4,398만원 |
- 이자는 가입한 은행이 적용하는 금리에 따라 달라서, 4,398만원 위에 더해지는 금액이에요. 내 통장에 찍힌 최종 금리가 몇 %인지 알고 계세요?
- 이자에는 세금이 붙지 않아요. 이 비과세는 총급여 6,000만~7,500만원 구간에도 적용되는데, 이 구간은 기여금 없이 원금 4,200만원에 이자만 붙어요.
- 소득이 높을수록 기여금이 줄어요. 4,398만원은 기여금을 가장 많이 받는 경우예요.
- 월 40만원을 넣는 총급여 2,400만원 이하라면 원금은 2,400만원이고, 매칭률 약 6.0%라서 기여금은 월 2.4만원, 60개월이면 144만원이에요.
신청부터 기여금 입금까지 이렇게 진행돼요
2026년 11월 현재 새로 가입하고 싶어도 길이 닫혀 있어요. 신규 가입이 2025년 12월 31일에 끝났거든요. 그래서 이 글의 신청 절차는 이미 가입한 분이 지금 어디쯤인지 확인하는 용도예요. 신규 가입을 알아보는 분께는 맞지 않아요.
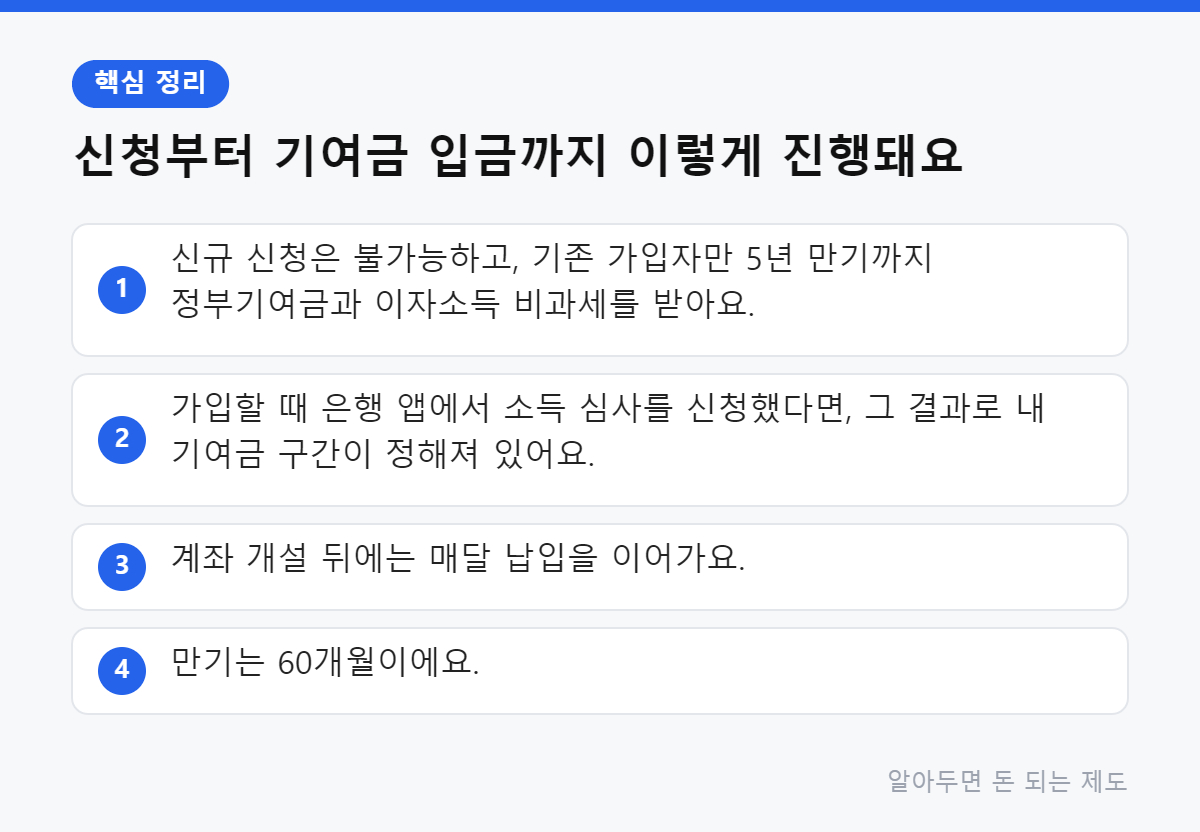
- 신규 신청은 불가능하고, 기존 가입자만 5년 만기까지 정부기여금과 이자소득 비과세를 받아요.
- 가입할 때 은행 앱에서 소득 심사를 신청했다면, 그 결과로 내 기여금 구간이 정해져 있어요. 구간이 헷갈리면 은행 상담원에게 "내 소득 구간과 매칭률이 어떻게 적용되나요?"라고 물어보면 돼요.
- 계좌 개설 뒤에는 매달 납입을 이어가요. 한도는 월 70만원이고 1천원 단위로 자유롭게 넣어요. 납입 실적에 따라 기여금이 붙으니 자동이체로 빠짐없이 이어가는 게 가장 편해요.
- 만기는 60개월이에요. 월 70만원이면 70만원 × 60개월 = 4,200만원이 원금이에요.
- 총급여 2,400만원 이하 구간의 월 최대 기여금은 3.3만원이에요. 60개월을 채우면 3.3만원 × 60개월 = 198만원이에요 (최대치 기준이라 소득 구간이 높으면 줄어요).
중도 해지하면 기여금을 잃을 수 있어요
급하게 돈이 필요해 해지 버튼을 누르기 전에 잠깐만요. 월 3.3만원씩 60개월이면 기여금만 최대 198만원인데, 이 돈은 만기까지 버텨야 내 몫이 돼요. 이게 핵심이에요. 짧게 쓰고 닫을 돈이라면 이 계좌는 맞지 않아요.
- 만기 전에 해지하면 기여금이 제한돼요. 이자소득 비과세 혜택도 함께 사라질 수 있어요.
- 목돈이 급하면 해지보다 중도인출이 먼저예요. 다만 한도 안에서만 가능해서, 한도를 넘겨 빼면 해지와 다르지 않아요.
- 납입을 미루면 그 달 기여금이 빠질 수 있어요. 월급일 다음 날로 자동이체를 걸어 두면 막을 수 있어요.
은행 상담원에게는 세 가지를 물어보세요. 해지하면 이미 쌓인 기여금은 어떻게 되는지, 중도인출 한도는 얼마인지, 납입이 하루 늦어지면 그 달 기여금이 빠지는지예요. 세부 기준은 은행마다 다를 수 있으니 답을 받아 적어 두면 좋아요.
❓ 자주 묻는 질문
Q. 청년도약계좌 신규 가입 다시 열려요?
지금은 신규 신청이 안 돼요. 2025년 12월 31일에 가입이 끝났고, 기존 가입자만 5년 만기까지 정부기여금과 이자소득 비과세를 받아요. 새 공지는 서민금융진흥원과 금융위원회 안내에서 확인하세요.
Q. 청년미래적금은 도약계좌랑 뭐가 달라요?
2026년 6월에 신설된 청년미래적금은 만기가 3년이고 정부기여금 지원 비율이 더 높아요. 청년도약계좌와는 중복 가입이 안 돼요. 가입 조건은 금융위원회 발표와 은행 앱에서 확인하세요.
Q. 내 기여금 구간은 어디서 확인해요?
가입할 때 받은 소득 심사 결과로 구간이 정해져 있어요. 은행 앱의 계좌 상세나 가입 약관에서 먼저 보고, 헷갈리면 은행 상담원에게 내 소득 구간과 매칭률을 물어보세요.
💡 핵심 요약
한 줄로 말하면, 청년도약계좌는 신규 가입이 끝났고 기존 가입자가 60개월을 끝까지 채워야 정부기여금(총급여 2,400만원 이하 월 최대 3.3만원)과 이자소득 비과세를 온전히 받아요. 지금 바로 은행 앱에서 내 소득 구간과 자동이체 납입일을 확인해 보세요.
📚 참고 자료 · 2026년 11월 기준
- 서민금융진흥원 — 청년도약계좌 운영 종료 표기, 상품 구조(납입 한도·기여금·비과세) 안내
- 금융위원회 — 청년미래적금 도입, 청년도약계좌 갈아타기와 중복 가입 제한 관련 보도자료
- 서민금융진흥원 청년도약계좌 안내 — 소득 구간별 정부기여금 매칭률과 월 최대 기여금 표 (페이지 주소는 변경됐을 수 있어 서민금융진흥원 홈페이지에서 확인 필요)