국민연금 예상 수령액 조회하는 법과 늘리는 방법
퇴직을 2년 앞두고 동료가 '넌 매달 얼마 받아?' 하고 물었는데 대답을 못 해서 한참 휴대폰만 만지작거렸어요. 국민연금 예상 수령액은 '내 곁에 국민연금' 앱이나 홈페이지에서 간편인증만 하면 바로 확인할 수 있고, 가입 기간과 소득에 따라 금액이 크게 달라져요. 숫자가 기대보다 적어도 추후납부와 연기연금으로 채울 길이 있어요.
내 국민연금 예상 수령액은 어디서 확인해요?
화면 몇 번만 누르면 나오는데, 어디로 들어가야 할지 몰라 미루는 분이 많아요. 휴대폰 간편인증만 있으면 되고, 직장가입자든 지역가입자든 과정은 같아요. 저라면 다른 계획을 세우기 전에 이 숫자부터 봐요.
- 스마트폰에 '내 곁에 국민연금' 앱을 설치해요.
- PC가 편하다면 국민연금공단 홈페이지(nps.or.kr)에 들어가도 돼요.
- 로그인 화면에서 간편인증을 골라 본인 확인을 마쳐요.
- 메뉴에서 예상 연금을 선택해요.
- 화면에 나온 가입 기간과 예상 월 연금액을 확인해요. 가입 기간이 생각보다 짧다면 빠진 기간이 있다는 신호예요.
- 앱이나 인터넷이 낯설다면 고객센터 1355로 전화해서 상담원에게 물어봐도 돼요.
전화 상담에서는 이 두 가지만 물어봐도 대부분 해결돼요.
- 인정된 가입 기간이 총 몇 개월인지, 보험료를 내지 않은 달은 없는지
- 지금 소득으로 계속 내면 예상액이 얼마로 달라지는지
참고로 직장가입자는 보험료를 사업장과 절반씩 내요. 2026년 기준 보험료율 9.5%라면 내 부담은 4.75%예요. 월급명세서에 찍힌 국민연금 공제액은 전체 보험료의 절반인 셈이죠.
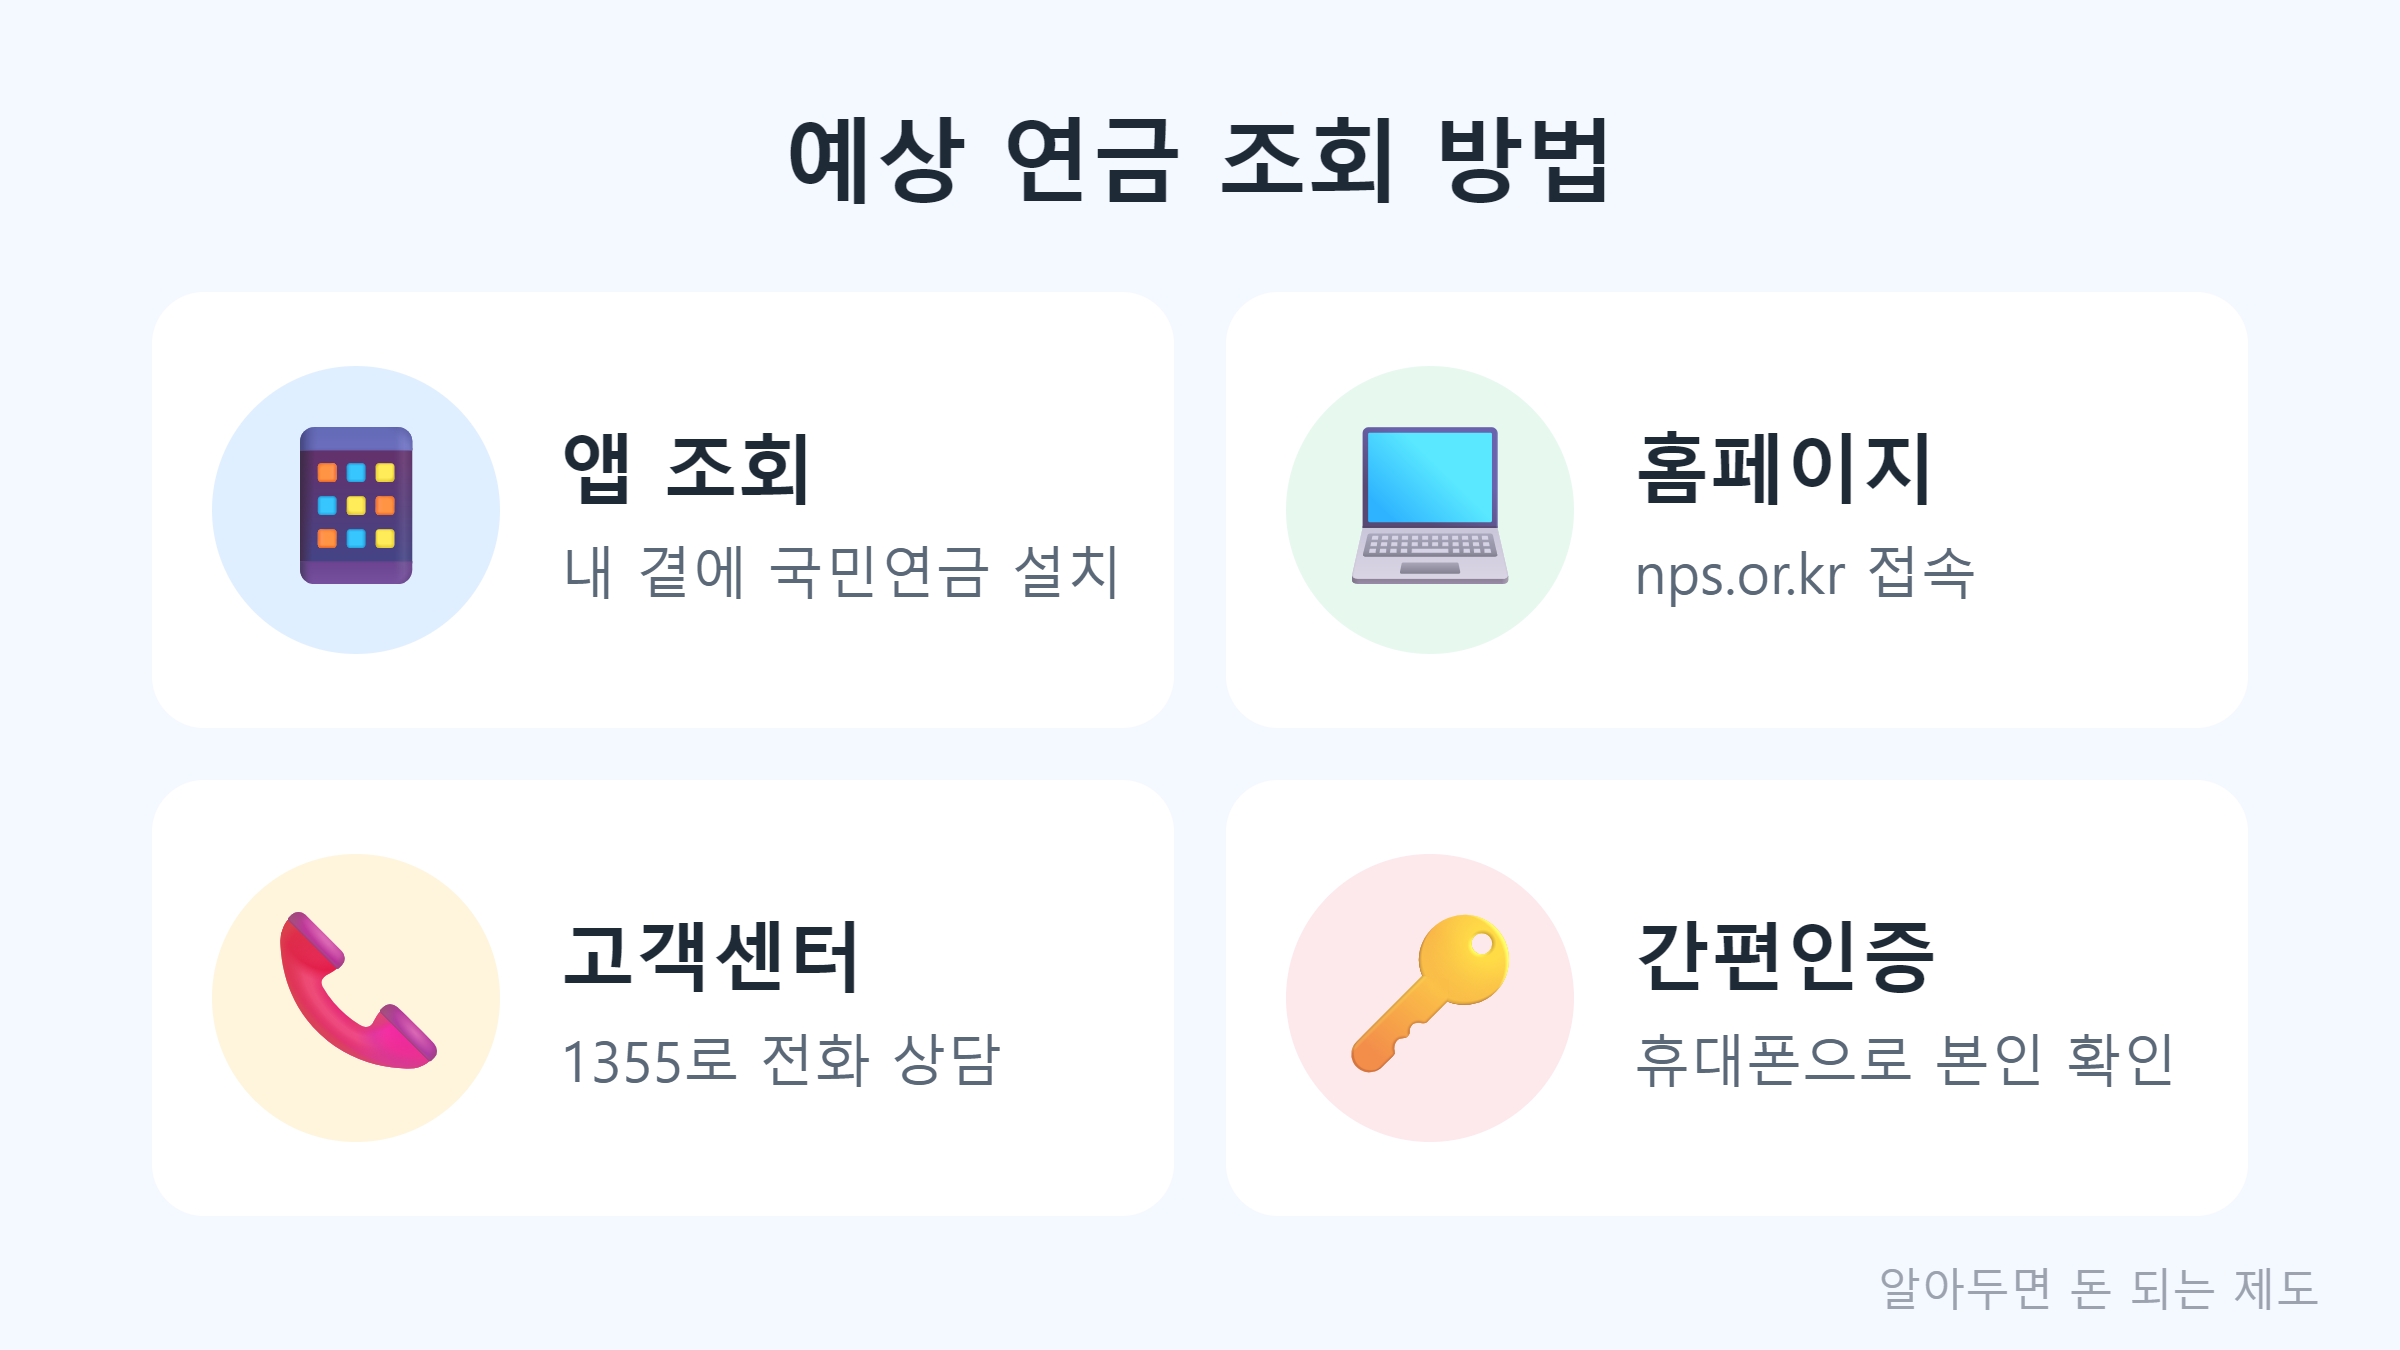
앱이 불편하면 전화 한 통으로도 같은 숫자를 알 수 있어요.
가입 기간별 수령액, 직접 계산해 보면 이래요
계산식은 단순해요. 월소득×0.43×가입연수÷40이에요. 2026년 1월 1일 이후 가입기간에 43%가 적용되니, 월소득 300만 원으로 두고 가입연수만 바꿔 봤어요. 손으로 한 번 풀어 보면 앱에 뜬 숫자가 왜 그렇게 나왔는지 감이 와요. 금액은 모두 월 기준이에요.
| 가입 기간 | 계산식 | 월 수령액 |
|---|---|---|
| 10년 | 300만×0.43×10÷40 | 32.25만 원 |
| 20년 | 300만×0.43×20÷40 | 64.5만 원 |
| 30년 | 300만×0.43×30÷40 | 96.75만 원 |
| 40년 | 300만×0.43×40÷40 | 129만 원 |
- 20년 가입이면 약 64만 원(64.5만 원)이에요. 10년을 더 채우면 96.75만 원이라 약 32만 원(32.25만 원)이 늘어요.
- 1년을 더할 때마다 월 3.2만 원쯤 붙는 셈이에요(300×0.43÷40=3.225).
- 보험료율 9.5%에서 본인 부담은 4.75%라 월 14.25만 원(300만×0.0475)이에요. 10년이면 120개월×14.25만=1,710만 원을 더 내고 월 32.25만 원을 더 받아요. 보험료율이 오르면 이 부담도 커져요.
- 솔직히 이 값이 조회 금액과 똑같지는 않아요. 2025년 이전 가입기간은 그 시기 비율로 계산되고, 기준소득월액은 2026년 7월부터 상한 659만 원, 하한 41만 원이라 이 범위를 벗어난 소득은 범위 안으로 맞춰 계산해요. 어림값으로만 보세요.
빠진 가입 기간은 추후납부로 채우세요
예상 수령액이 기대보다 적다면 가입 기간부터 보세요. 쉬었던 달이 비어 있으면 그만큼 연금이 줄어드는데, 이 빈 달은 나중에라도 메울 수 있어요.
- ☐ 추후납부(추납)는 실직·휴직 등으로 보험료를 내지 않은 납부예외 기간의 보험료를 나중에 내서 가입기간을 늘리는 제도예요. 내 기록에 납부예외 달이 있는지부터 세어 보세요.
- ☐ 임의가입: 소득이 없는 사람이 직접 신청해 가입하는 제도예요.
- ☐ 군복무나 출산 크레딧이 가입기간에 반영됐는지 확인해요. 해당되는데 빠져 있다면 공단에 문의하면 돼요.
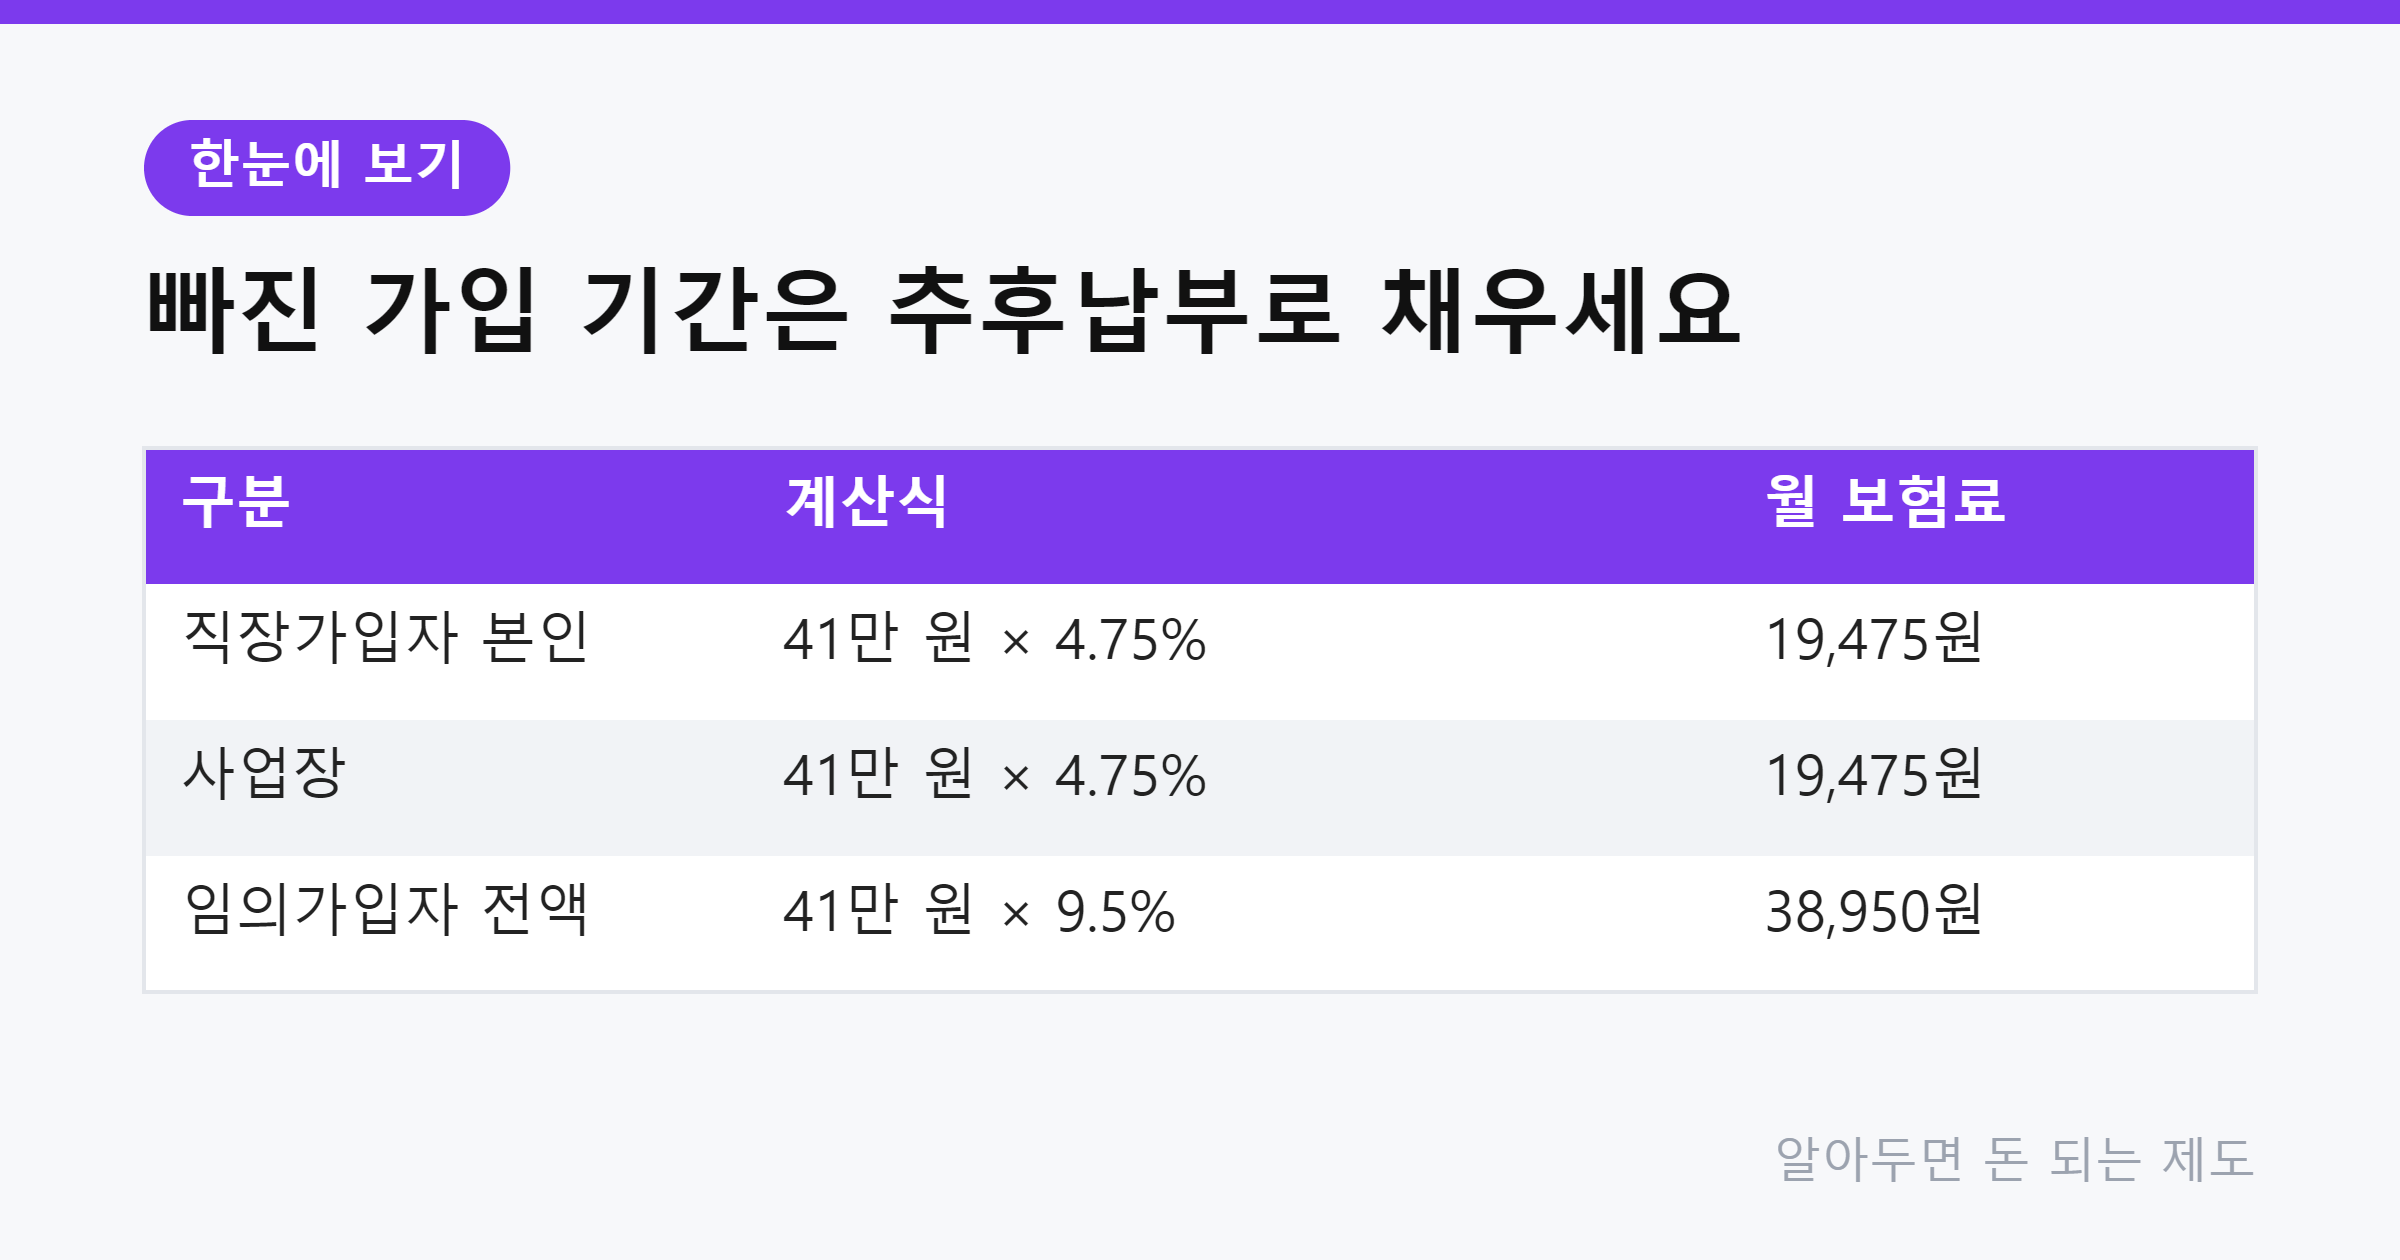
임의가입은 사업장 몫이 없어서 보험료를 혼자 내요. 2026년 기준 보험료율 9.5%에 기준소득월액 하한 41만 원을 대입하면 아래와 같아요(월 단위).
| 구분 | 계산식 | 월 보험료 |
|---|---|---|
| 직장가입자 본인 | 41만 원 × 4.75% | 19,475원 |
| 사업장 | 41만 원 × 4.75% | 19,475원 |
| 임의가입자 전액 | 41만 원 × 9.5% | 38,950원 |
19,475원 + 19,475원 = 38,950원이라 두 경우의 총액은 같아요. 추납은 비어 있는 달이 많을수록 부담이 커지니, 상담 때 한 달 보험료가 어떻게 계산되는지와 몇 개월까지 낼 수 있는지 물어보세요. 빈 달이 단 몇 개월이라도 있다면 이 질문을 해 볼 가치가 있지 않을까요?
연기연금을 신청하면 손해는 없나요?
오래 받을 자신이 있고 당장 생활비 걱정이 없다면 연기연금은 손해보다 이득이 커요. 연기한 1개월마다 0.6%가 더해져서 1년이면 연 7.2%, 최대 5년을 미루면 36%가 늘어나요(국민연금공단 연기연금 안내, 국민연금법). 이게 핵심이에요.
| 연기 기간 | 증액률 계산 | 월 연금 (월 100만 원 가정) |
|---|---|---|
| 1년 | 0.6% × 12개월 = 7.2% | 100만 + 7만 2천 = 107만 2천 원 |
| 3년 | 0.6% × 36개월 = 21.6% | 100만 + 21만 6천 = 121만 6천 원 |
| 5년 | 0.6% × 60개월 = 36% | 100만 + 36만 = 136만 원 |
- 5년을 미루면 못 받은 60개월 치 6,000만 원(100만 원 × 60)을 월 36만 원씩 더 받아 메워야 해서, 6,000 ÷ 36 ≈ 167개월, 약 14년이 지나야 본전이에요. 이른 나이에 연금이 꼭 필요한 분께는 맞지 않아요.
- 연기하는 동안 일해서 버는 소득이 있는지, 건강보험료가 어떻게 달라지는지도 따져 봐야 해요. 1355에 "연기 기간에 소득이 있으면 연금이나 건보료에 영향이 있나요?"라고 물어보세요.
- 반대편에는 조기노령연금이 있어요. 가입기간 10년 이상이면 최대 5년 일찍 받지만, 1년에 6%씩 최대 30%가 줄어든 금액을 평생 받아요.
❓ 이런 것도 궁금해요
Q. 보험료율은 언제까지 오르나요?
2026년 1월에 9%에서 9.5%로 올랐고, 이후 매년 0.5%p씩 올라 2033년에 13%가 돼요. 직장가입자는 사업장과 절반씩 내니 지금 본인 부담은 4.75%예요. 보험료율이 오르는 만큼 내 부담도 함께 커져요.
Q. 기준소득월액 상한은 얼마예요?
2026년 7월부터 상한은 659만 원, 하한은 41만 원이에요. 2025년 7월~2026년 6월에는 상한 637만 원, 하한 40만 원이었어요. 이 범위를 벗어난 소득은 범위 안으로 맞춰 보험료를 매겨요.
Q. 43%는 예전 가입기간에도 적용돼요?
아니에요, 43%는 2026년 1월 1일 이후 가입기간에만 적용돼요. 그 전 가입기간은 당시 비율로 계산해서 조회 금액이 직접 계산한 값과 조금 다를 수 있어요.
Q. 조기노령연금이랑 연기연금은 뭐가 달라요?
연기연금은 받는 시기를 최대 5년 늦춰 36%를 더 받고, 조기노령연금은 최대 5년 일찍 받는 대신 최대 30%가 줄어요. 조기노령연금은 가입기간이 10년 이상이어야 신청할 수 있어요. 둘 다 평생 받는 금액이 달라지니 내 상황에 맞게 고르세요.
💡 핵심 요약
월소득 300만 원 기준으로 가입 기간이 1년 늘 때마다 월 연금이 3.2만 원쯤 붙으니, 빠진 달을 채우는 게 가장 큰 변수예요. 먼저 '내 곁에 국민연금' 앱에서 내 가입 기간과 예상 월 연금액부터 확인해 보세요.
📚 참고 자료 · 2026년 11월 기준
- 국민연금공단 — 예상연금 조회 방법, 보험료율·소득대체율, 기준소득월액 상·하한액, 연기연금·조기노령연금·추납·임의가입 안내